
សមតុល្យប្រាក់កម្ចីអាជីវកម្មខ្នាតតូចកើនឡើងដល់ជាង ៣៧ ពាន់លានដុល្លារនៅក្នុងត្រីមាសទី ៤ ឆ្នាំ ២០២៥
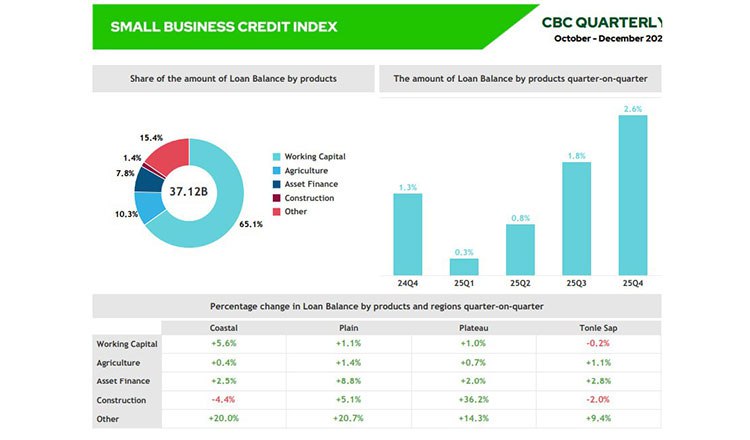
ការផ្តល់ប្រាក់កម្ចីដល់អាជីវកម្មខ្នាតតូចនៅកម្ពុជាបានបន្តកើនឡើងនៅក្នុងត្រីមាសទីបួននៃឆ្នាំ 2025 ដោយសមតុល្យប្រាក់កម្ចីសរុបបានឈានដល់ 37.12 ពាន់លានដុល្លារ ដែលឆ្លុះបញ្ចាំងពីតម្រូវការស្ថិរភាពសម្រាប់ដើមទុនបង្វិល ទោះបីជាមានហានិភ័យឥណទានកើនឡើងក៏ដោយ។ CBC
សេចក្តីសង្ខេប៖ នៅពេលដែលប្រទេសកម្ពុជាឈានចូលដល់ឆ្នាំ ២០២៦ សមតុល្យប្រាក់កម្ចីអាជីវកម្មខ្នាតតូចចំនួន ៣៧,១២ ពាន់លានដុល្លារបានបង្ហាញពីភាពធន់នៃវិស័យសហគ្រាសធុនតូច និងមធ្យម និងសារៈសំខាន់នៃការគ្រប់គ្រងឥណទានដោយប្រុងប្រយ័ត្ន ជាពិសេសនៅពេលដែលអាជីវកម្មកំពុងជួបប្រទះនឹងកំណើនយឺត និងលក្ខខណ្ឌហិរញ្ញវត្ថុកាន់តែតឹងតែង។
សមតុល្យប្រាក់កម្ចីអាជីវកម្មខ្នាតតូចរបស់ប្រទេសកម្ពុជាបានកើនឡើងដល់ ៣៧,១២ ពាន់លានដុល្លារនៅចុងត្រីមាសទី ៤ ឆ្នាំ ២០២៥ ដែលឆ្លុះបញ្ចាំងពីការពង្រីកឥណទានជាលំដាប់ ទោះបីជាមាននិន្នាការចម្រុះនៃការដាក់ពាក្យស្នើសុំប្រាក់កម្ចី និងការព្រួយបារម្ភកាន់តែខ្លាំងឡើងអំពីគុណភាពឥណទានក៏ដោយ នេះបើយោងតាមសន្ទស្សន៍ឥណទានអាជីវកម្មខ្នាតតូចចុងក្រោយបង្អស់ដែលចេញផ្សាយដោយការិយាល័យឥណទានកម្ពុជា (CBC) កាលពីម្សិលមិញ។
របាយការណ៍នេះ ដែលគ្របដណ្តប់លើរយៈពេលខែតុលាដល់ខែធ្នូ ឆ្នាំ២០២៥ បង្ហាញថា សមតុល្យប្រាក់កម្ចីសរុបបានកើនឡើង ២,៦ភាគរយធៀបនឹងត្រីមាសមុន ដែលភាគច្រើនត្រូវបានជំរុញដោយប្រាក់កម្ចីដើមទុនបង្វិល ដែលមានចំនួនជាង ៦៥ភាគរយនៃសមតុល្យសរុបដែលមិនទាន់សង។ នេះគូសបញ្ជាក់ពីការពឹងផ្អែកជាបន្តរបស់សហគ្រាសធុនតូច និងមធ្យម (SME) របស់កម្ពុជាលើការផ្តល់ហិរញ្ញប្បទានរយៈពេលខ្លី ដើម្បីគាំទ្រប្រតិបត្តិការប្រចាំថ្ងៃ ចំពេលមានសម្ពាធថ្លៃដើម និងតម្រូវការមិនច្បាស់លាស់។
ខណៈពេលដែលសៀវភៅប្រាក់កម្ចីសរុបបានកើនឡើង ការដាក់ពាក្យស្នើសុំឥណទានអាជីវកម្មខ្នាតតូចបានបង្ហាញរូបភាពប្រុងប្រយ័ត្នជាងមុន។ ចំនួននៃការដាក់ពាក្យស្នើសុំឥណទានបានកើនឡើង ៤.៥ ភាគរយពីមួយត្រីមាសទៅមួយត្រីមាស បន្ទាប់ពីការធ្លាក់ចុះជាច្រើនត្រីមាសនៅដើមឆ្នាំ ២០២៥។ ទោះជាយ៉ាងណាក៏ដោយ តម្លៃសរុបនៃពាក្យសុំបានកើនឡើងបន្តិចបន្តួច ដែលបង្ហាញថាអាជីវកម្មកំពុងខ្ចីប្រាក់ដោយជ្រើសរើសជាជាងការពង្រីកខ្លួនយ៉ាងខ្លាំង។
តាមប្រភេទផលិតផល ប្រាក់កម្ចីដើមទុនបង្វិលបានគ្របដណ្ដប់ទាំងបរិមាណដាក់ពាក្យស្នើសុំ និងការអនុវត្តប្រាក់កម្ចី បន្ទាប់មកគឺកសិកម្ម និងហិរញ្ញប្បទានទ្រព្យសកម្ម។ ប្រាក់កម្ចីទាក់ទងនឹងសំណង់នៅតែបន្តយឺតយ៉ាវ ដែលឆ្លុះបញ្ចាំងពីភាពទន់ខ្សោយជាបន្តបន្ទាប់នៅក្នុងវិស័យអចលនទ្រព្យ និងសំណង់។ នៅថ្នាក់តំបន់ សមតុល្យប្រាក់កម្ចីបានពង្រីកនៅទូទាំងតំបន់វាលទំនាបឆ្នេរសមុទ្រ ខ្ពង់រាប និងទន្លេសាប ដោយខ្ពង់រាបបានកត់ត្រាកំណើនខ្លាំងជាពិសេសនៅក្នុងសមតុល្យទាក់ទងនឹងកសិកម្ម។
ទិន្នន័យរបស់ CBC ក៏ចង្អុលបង្ហាញពីការកើនឡើងបន្តិចម្តងៗនៃហានិភ័យឥណទានផងដែរ។ សមាមាត្រនៃប្រាក់កម្ចីអាជីវកម្មខ្នាតតូចដែលហួសកាលកំណត់ (DPD) មានចំនួន 90+ ភាគរយ ដោយប្រាក់កម្ចីសំណង់ និងប្រាក់កម្ចីបង្វិលបង្ហាញពីកម្រិតនៃការខកខានសងខ្ពស់ជាង។ អាជីវកម្មដែលមានគណនីប្រាក់កម្ចីច្រើនត្រូវបានគេរកឃើញថាងាយនឹងទទួលរងនូវភាពតានតឹងសងប្រាក់វិញជាងអាជីវកម្មដែលមានទំនាក់ទំនងប្រាក់កម្ចីតែមួ��� ដែលជានិន្នាការមួយដែល CBC និយាយថាតម្រូវឱ្យមានការត្រួតពិនិត្យយ៉ាងដិតដល់ពីអ្នកឱ្យខ្ចីប្រាក់។
បើទោះបីជាមានហានិភ័យទាំងនេះក៏ដោយ ក៏ការអនុវត្តជារួមនៃការផ្តល់ប្រាក់កម្ចីដល់អាជីវកម្មខ្នាតតូចនៅតែមានស្ថេរភាព។ ចំនួនគណនីប្រាក់កម្ចីសកម្មបានឈានដល់ 1.77 លាន ខណៈដែលកំណើនគណនីប្រាក់កម្ចីនៅតែវិជ្ជមាននៅទូទាំងប្រភេទផលិតផលភាគច្រើន ដែលបង្ហាញថាស្ថាប័នហិរញ្ញវត្ថុនៅតែបន្តគាំទ្រការផ្តល់ហិរញ្ញប្បទានដល់សហគ្រាសធុនតូច និងមធ្យមជាសសរស្តម្ភសំខាន់នៃសកម្មភាពសេដ្ឋកិច្ច។
ការិយាល័យឥណទានអាជីវកម្មខ្នាតតូច (CBC) បានកត់សម្គាល់ថា សន្ទស្សន៍ឥណទានអាជីវកម្មខ្នាតតូចត្រូវបានរចនាឡើងដើម្បីផ្តល់នូវទិដ្ឋភាពទូទៅដ៏ទូលំទូលាយនៃទីផ្សារឥណទានសហគ្រាសធុនតូច និងមធ្យម (SME) របស់ប្រទេសកម្ពុជា ដោយគ្របដណ្តប់លើកម្មវិធីឥណទាន ការអនុវត្ត និងគុណភាពដោយផ្អែកលើទិន្នន័យដែលបានដាក់ស្នើដោយស្ថាប័នហិរញ្ញវត្ថុសមាជិក។ ការិយាល័យនេះបានសង្កត់ធ្ងន់ថា តួលេខទាំងនេះឆ្លុះបញ្ចាំងពីលក្ខខណ្ឌសេដ្ឋកិច្ចមូលដ្ឋាន ហើយគួរតែត្រូវបានបកស្រាយថាជាសូចនាករនៃនិន្នាការទីផ្សារជាជាងការណែនាំដែលមើលទៅមុខ។
នៅពេលដែលប្រទេសកម្ពុជាឈានចូលដល់ឆ្នាំ ២០២៦ សមតុល្យប្រាក់កម្ចីអាជីវកម្មខ្នាតតូចចំនួន ៣៧,១២ ពាន់លានដុល្លារបានបង្ហាញពីភាពធន់នៃវិស័យសហគ្រាសធុនតូច និងមធ្យម និងសារៈសំខាន់នៃការគ្រប់គ្រងឥណទានដោយប្រុងប្រយ័ត្ន ជាពិសេសនៅពេលដែលអាជីវកម្មកំពុងជួបប្រទះនឹងកំណើនយឺត និងលក្ខខណ្ឌហិរញ្ញវត្ថុកាន់តែតឹងតែង។
 261.122 SRY